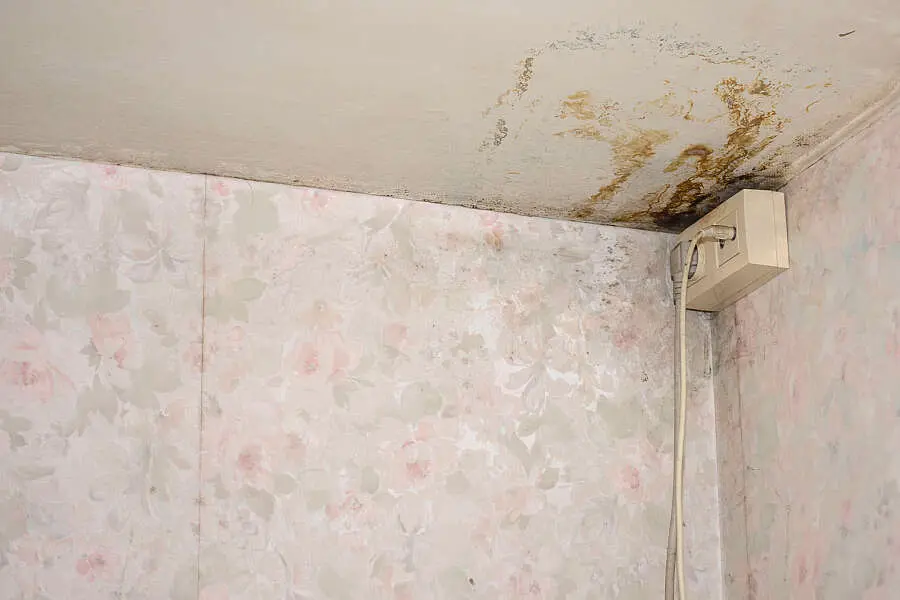
Lorsque votre logement subit des dégâts des eaux, les coûts s’accumulent rapidement. Devez-vous les payer de votre poche ou votre assurance intervient-elle ? Les dégâts des eaux soudains et inattendus, comme une canalisation qui éclate, sont couverts par de nombreuses polices d’assurance incendie. Les problèmes d’humidité qui apparaissent progressivement, comme l’humidité ascensionnelle ou la condensation, en sont généralement exclus. Cela dépend toutefois des circonstances. Quand votre assurance intervient-elle et quand ne le fait-elle pas ?
Head
Head
Head
Head
Head
Cell
Cell
Cell
Cell
Cell
Que couvre bel et bien votre assurance en cas de problèmes d’humidité ?
Lorsque vous souscrivez une assurance incendie, vous pouvez inclure une garantie complémentaire contre les dégâts des eaux. Vous êtes alors couvert contre les dégâts des eaux soudains et imprévisibles sur lesquels vous n'avez aucune influence :
Fuite ou rupture d’une conduite d’eau: une fuite soudaine dans une conduite, une fissure dans l’alimentation en eau ou un raccord éclaté ? Vous êtes généralement assuré contre les dommages indirects aux murs, aux sols ou aux peintures. La réparation de la conduite défectueuse à proprement parler est en revanche souvent exclue de la couverture ou limitée à un certain montant.
Dégâts des eaux causés par un appareil défectueux: si votre machine à laver tombe en panne, les dégâts causés par l’humidité sur vos murs ou votre sol entrent alors dans la catégorie « dégâts des eaux imprévus », car vous n’auriez tout simplement pas pu les éviter. L’appareil défectueux n’est pas automatiquement indemnisé.
Infiltration d’eau due à une tempête ou à de fortes pluies: en cas de dommages causés par une tempête, votre police couvre à la fois la réparation du toit (par exemple, tuiles envolées ou gouttières endommagées) et les dégâts causés par l’humidité à l’intérieur. En cas de pluies exceptionnelles, les dommages sont pris en charge via la garantie catastrophes naturelles, obligatoire dans toutes les assurances depuis 2007.
Fuites soudaines dans le toit ou la façade: une infiltration d’eau soudaine sans qu’il y ait officiellement eu de tempête peut également être couverte, pour autant que la cause soit accidentelle. Pensez par exemple à une vitre brisée ou une tuile déplacée. Cette couverture peut être disponible de base ou être incluse en option. Vérifiez donc bien votre police d’assurance.
Accident sanitaire: un bain, une douche ou des toilettes qui débordent ? La plupart des polices d’assurance indemnisent les dommages consécutifs à un tel accident, même si la faute vous incombe. Attention toutefois : si cela se répète ou s'il y a négligence (comme des joints usés qui fuient depuis des mois), l’assureur peut refuser de vous indemniser.
Que ne couvre pas votre assurance en cas de problèmes d’humidité ?
Votre assurance incendie ne prend pas en charge tous les problèmes d’humidité. Tout ce qui apparaît progressivement ou que vous auriez pu éviter reste de votre responsabilité. Les problèmes d’humidité suivants ne sont pas couverts.
Humidité ascensionnelle : les assureurs considèrent les eaux souterraines qui remontent par les murs comme un problème structurel. Pourquoi ? Parce qu’une barrière d’étanchéité est censée empêcher ce phénomène d’humidité ascensionnelle. Si cette barrière fait défaut ou est usée, il vous appartient de la réparer. Plus vous attendrez, plus la réparation sera coûteuse.
Infiltration d’eau : la pluie qui s’infiltre par des murs poreux ou des joints usés résulte de l’usure ou de défauts de construction et n’est pas couverte. L’assureur attend de vous que vous entreteniez correctement votre façade : réfection des joints, application d'un hydrofuge en temps utile...
Humidité dans les caves due aux eaux souterraines : les dégâts causés par l’eau qui s’infiltre en raison d’un niveau élevé de la nappe phréatique ou de pluies prolongées ne sont pas couverts, sauf s’il s’agit officiellement d’une inondation. Vous pouvez protéger votre cave contre ce risque à l’aide d’un cuvelage ou d’un système de drainage.
Fuites dues à un mauvais entretien ou à la vétusté : si la fuite était évitable, l’assureur peut refuser de vous indemniser. Quelques exemples classiques : un toit qui fuit depuis des années, des gouttières bouchées ou pourries, des joints en silicone usés dans la douche…
Défauts de construction : les problèmes d’humidité dus à des malfaçons, comme l’absence de barrière d’étanchéité ou une sous-toiture mal posée, ne sont pas couverts par l’assurance incendie. La responsabilité incombe à l’entrepreneur ou au vendeur, et non à l’assureur. Vous pouvez dans ce cas faire appel à la garantie décennale ou à la garantie des vices cachés lors de l’achat.
Les règles du jeu des assurances
Comment une assurance détermine-t-elle ce qui est couvert et ce qui ne l’est pas ? C’est la première question à se poser. Voici les 3 principes de base de toute police d’assurance :
Soudain ou progressif
En cas de dégât des eaux, cette question est particulièrement cruciale : le problème est-ilsurvenu soudainement et de manière inattendue, ou s'est-il développé progressivement ? Une canalisation qui a éclaté est un exemple typique de dégât soudain couvert par l'assurance. Les problèmes d'humidité qui se développent lentement ne sont pas couverts.
Cause ou conséquence
Les assureurs font une distinction entre la cause de l’humidité et les dommages qui en résultent. Les dommages indirects (également appelés dommages consécutifs) sont presque toujours indemnisés. Par exemple, si votre mur est humide ou couvert de moisissures à la suite d’une fuite, l’assurance prendra en charge la remise en état du mur et l’élimination des moisissures. Sauf disposition contraire prévue dans votre contrat, les frais de réparation de la conduite défectueuse seront à votre charge.
Preuve et lien de causalité
En tant qu’assuré(e), c’est à vous de prouver l’origine du problème d’humidité. La cause détermine si l’assurance intervient ou non. S’agit-il d’un simple coup de malchance, comme des dégâts causés par une tempête ? Dans ce cas, l’intervention est acquise. Si les dommages avaient pu être évités, par exemple grâce à un meilleur entretien de votre toiture ou à la réparation d'une barrière d’étanchéité défectueuse, l’assureur peut refuser de vous indemniser.
Attention : lisez toujours les clauses en petits caractères de votre contrat d'assurance. Les garanties, les exclusions, la franchise et les conditions peuvent varier d'un assureur à l'autre. La plupart des contrats sont structurés de manière similaire, mais une petite nuance peut avoir de lourdes conséquences.
Comment déclarer un dégât des eaux à votre assurance
Vous êtes victime d’un dégât des eaux et vous pensez qu’il est couvert par votre assurance ? Suivez ce plan par étapes pour introduire votre déclaration de sinistre rapidement et correctement.
Évitez que les dégâts s’aggravent En cas de fuite, fermez l’arrivée d’eau ou protégez le toit avec une bâche. Les assureurs s’attendent à ce que vous fassiez tout votre possible pour éviter que les dommages s’aggravent. Si vous ne le faites pas et que la situation empire, ils peuvent refuser d’intervenir pour cette partie. Pensez toujours à prendre des photos avant de nettoyer.
Prévenez votre assureur Contactez votre assureur le plus vite possible, de préférence dans les 8 jours suivant la constatation du sinistre. Mentionnez votre numéro de police, la date, la cause présumée et une première estimation des dommages. Faites toujours votre déclaration par écrit pour éviter toute discussion ultérieure.
Documentez tout Prenez des photos ou des vidéos des dommages avant de nettoyer. Conservez les objets endommagés (tapis mouillés, plinthes abîmées…) jusqu’à ce que l’expert soit passé. Établissez une liste des dommages par écrit et rassemblez les factures ou les preuves d’achat. Plus votre dossier sera complet, plus son traitement sera rapide.
Soumettez votre dossier Transmettez à votre assureur tous les documents demandés : le formulaire de déclaration de sinistre rempli, les pièces justificatives, les photos, les rapports, les factures et les éventuels devis de réparation.
Attendez l’expert en assurances En fonction de l'ampleur et de la nature du sinistre, l'assureur peut envoyer un expert sur place. Celui-ci confirme la cause et l’étendue des dommages et rédige un rapport d’estimation. Présentez vos preuves et le rapport de l’expert en humidité.
Contrôle de la proposition Après le rapport, vous recevez une proposition d’indemnisation. Vérifiez bien cette proposition et posez des questions si certains frais ou postes de dommages ne figurent pas dans celle-ci.
Réparation des dommages Faites réparer les dommages et conservez les factures comme preuves. Veillez également à remédier à la cause du problème d'humidité. Sinon, les dégâts réapparaîtront.
Dommage non couvert ? Vous pouvez compter sur le Prêt Bleu
Votre problème d'humidité n'est pas couvert par votre assurance ? Il est tout de même important de le traiter le plus rapidement possible. L'humidité détériore votre logement, fragilise vos murs et nuit à votre santé.
Grâce à notre Prêt Bleu, vous pouvez remédier immédiatement aux problèmes d’humidité et rembourser les frais de réparation en plusieurs tranches. Ainsi, l’aspect financier ne constitue pas un obstacle.
Dégât des eaux ? Commencez par un diagnostic correct
Vous avez subi des dégâts des eaux chez vous et tout est réglé avec votre assurance ? Il est grand temps de réparer les dégâts et, surtout, de s'attaquer à la cause afin que le problème ne se reproduise pas. Notre équipe est spécialisée dans le traitement des problèmes latents tels que l'humidité ascensionnelle, les infiltrations d'eau, les caves humides ou les moisissures.
FAQ : questions fréquentes sur l’assurance en cas de dégât des eaux
Que faire si ma demande d’indemnisation est refusée ? Si votre assureur refuse d’intervenir, vous avez toujours droit à des explications. Demandez une motivation écrite afin de connaître les raisons invoquées. Si vous n’êtes pas d’accord avec son analyse, vous pouvez demander une contre-expertise. Si le désaccord persiste, vous pouvez déposer une plainte auprès de l’Ombudsman des Assurances pour vérifier si l’assureur a agi correctement. En dernier recours, vous pouvez également engager une procédure judiciaire, mais nous vous le déconseillons. N’envisagez cette solution que si les montants en jeu sont importants et si vous êtes certain(e) que votre dossier est solide.
Que faire en cas de dégât des eaux dans un logement en location ? Si l’humidité est due à un défaut du bâtiment (fuite dans un mur, toit en mauvais état, absence de ventilation…), c’est le bailleur qui est responsable. Si les dégâts résultent de votre comportement ou de votre négligence (baignoire qui déborde, ventilation non utilisée…), cela relève de votre responsabilité civile locative. Établissez des accords clairs avec le propriétaire et signalez toujours immédiatement tout problème d’humidité.
Quelle est la différence entre des dommages directs et des dommages indirects ? Le dommage direct correspond au problème à proprement parler. Pensez à une canalisation éclatée ou une gouttière cassée. Le dommage indirect comprend quant à lui tout ce qui est indirectement endommagé par la suite : murs humides, sols couverts de moisissures, papier peint décoloré… Une assurance incendie ne rembourse généralement que les dommages indirects, et non la réparation de la cause.
Mon assurance couvre-t-elle l’humidité dans les murs ? Cela dépend de la cause. Si de l’humidité remonte dans vos murs à cause d’une fuite soudaine ou d’une forte tempête, votre assurance interviendra. Si elle résulte d’une barrière d’étanchéité défectueuse, de l’usure ou de défauts de construction, elle n’interviendra pas. L’assureur considérera qu’il s’agit d’un problème d’entretien que vous auriez pu éviter. Un diagnostic correct est donc essentiel pour savoir à quoi vous en tenir.
Mon assurance couvre-t-elle l’humidité dans la cave ? La plupart du temps, non. L’humidité dans la cave est souvent due à une infiltration d’eaux souterraines ou au niveau élevé de la nappe phréatique, ce qui est considéré comme un processus progressif. Ce n’est qu’en cas d’inondation ou de catastrophe naturelle reconnue que l’assurance interviendra via la garantie catastrophes naturelles. Dans les autres cas, vous pouvez compter sur Aqua Protect pour une étanchéité de cave durable par cuvelage ou drainage.
Comment reconnaître et éliminer le coniophore des caves ?
Une cave humide et mal ventilée offre des conditions idéales au développement du coniophore des caves. Comment reconnaître le coniophore des caves, quelle est la différence avec la mérule et surtout : comment s’en débarrasser ?
Après un traitement d'humidité, vous souhaitez redonner à votre mur une finition impeccable. Découvrez à quoi faire attention en enduisant un mur humide.
Chaque tache d’humidité au plafond a une cause qui doit être traitée le plus rapidement possible. Découvrez les 5 causes les plus courantes et comment y remédier.
Un expert en humidité et mousse agréé inspecte vos murs, votre cave, votre toit ou votre façade. Le diagnostic est gratuit, le conseil sur mesure. Et c'est vous qui décidez de la suite.